Au Japon, en 2026, nous sommes partis avec les cartes Boursobank, Fortuneo et N26 car les frais à l'étranger sont toujours soumis à beaucoup de conditions... Entre les retraits au konbini, les petits restaurants qui ne prennent que les espèces et l'écran du distributeur qui propose de payer en euros, chaque carte s'est comportée différemment.
📍 Quentin, qui s'occupe de la partie des bons plans et code promo du blog, était avec moi et il détient un compte dans la plupart des banques en ligne citées ici. Il m'a donc aidé à la rédaction pour comparer 7 cartes sur ce qu'elles coûtent vraiment en voyage.
Le classement en bref
Mon top 3 pour voyager :
- Hello One de Hello bank! : carte bancaire gratuite (sous réserve d'au moins 1 paiement ou 1 retrait par mois calendaire, sinon 6 €/mois), sans condition de revenus, paiements en devise sans frais.
- BoursoBank Ultim : carte premium sans cotisation sous condition d'un paiement par mois, la banque de Quentin depuis 2018.
- Fortuneo Gold Mastercard : assurance et assistance voyage incluses, paiements et retraits en devise sans frais.
Avec ces trois cartes, les paiements et retraits ont été sans frais. Ce qui change est surtout les conditions pour accéder à ces cartes, la carte Hello One étant la plus simple d'accès. Nos principaux retours pour éviter les frais en voyage sont :
- Au distributeur, je choisis toujours la devise locale. Quand l'écran propose de payer ou de retirer en euros, l'opérateur applique son propre taux de change... Alors on retirait des Yen en choisissant justement de régler en Yen, pour que la banque s'occupe du change sans frais.
- Les paiements en devise ne coûtent rien sur presque toutes les cartes. Les écarts se jouent sur les retraits, avec 1,5 % hors réseau BNP Paribas sur Hello One, 1,69 % après trois retraits sur l'Ultim, 1,7 % sur N26 Standard et 0 € sur la Gold de Fortuneo.
- Les assurances voyage restent réservées aux cartes haut de gamme. Fortuneo Gold, Hello Prime et Revolut Premium en incluent, Hello One, N26 Standard et Wise partent sans.
Sommaire :
Quelle carte pour quel profil de voyageur ?
| Carte | Tarif | Type de débit | Condition de revenus | Dépôt d'espèces | Mon avis |
|---|---|---|---|---|---|
| Hello One | Gratuite sous conditions (voir fiche) | Autorisation systématique | Aucune | Oui, réseau BNP Paribas | Polyvalente pour voyager léger |
| BoursoBank Ultim | Sans cotisation si 1 paiement/mois, sinon 9 €/mois | Immédiat | Selon l'offre | Non | Premium pour un usage régulier |
| Fortuneo Gold | Sans cotisation sous condition d'utilisation | Immédiat ou différé | 2 200 € nets/mois | Non | Assurance et assistance intégrées |
| Hello Prime | Gratuite si 1 500 € versés/mois, sinon 6 €/mois | Immédiat ou différé | 1 500 €/mois | Oui, réseau BNP Paribas | Premium complète |
| Revolut | Gratuite, puis 3,99 €/mois et plus | Immédiat | Aucune | Non | Multidevise poussée |
| N26 | Gratuite, puis 4,90 €/mois et plus | Immédiat | Aucune | Non | Interface mobile épurée |
| Monabanq | Environ 2 à 3 €/mois selon la formule | Immédiat | Aucune | Selon l'offre, réseau CIC | Banque en ligne accessible |
1. Hello One de Hello bank!
Hello One est la carte Visa gratuite de Hello bank! sans condition de revenus ni domiciliation obligatoire. La gratuité tient à au moins 1 paiement ou 1 retrait par mois calendaire, sinon 6 €/mois, et les paiements en devise ne coûtent rien.
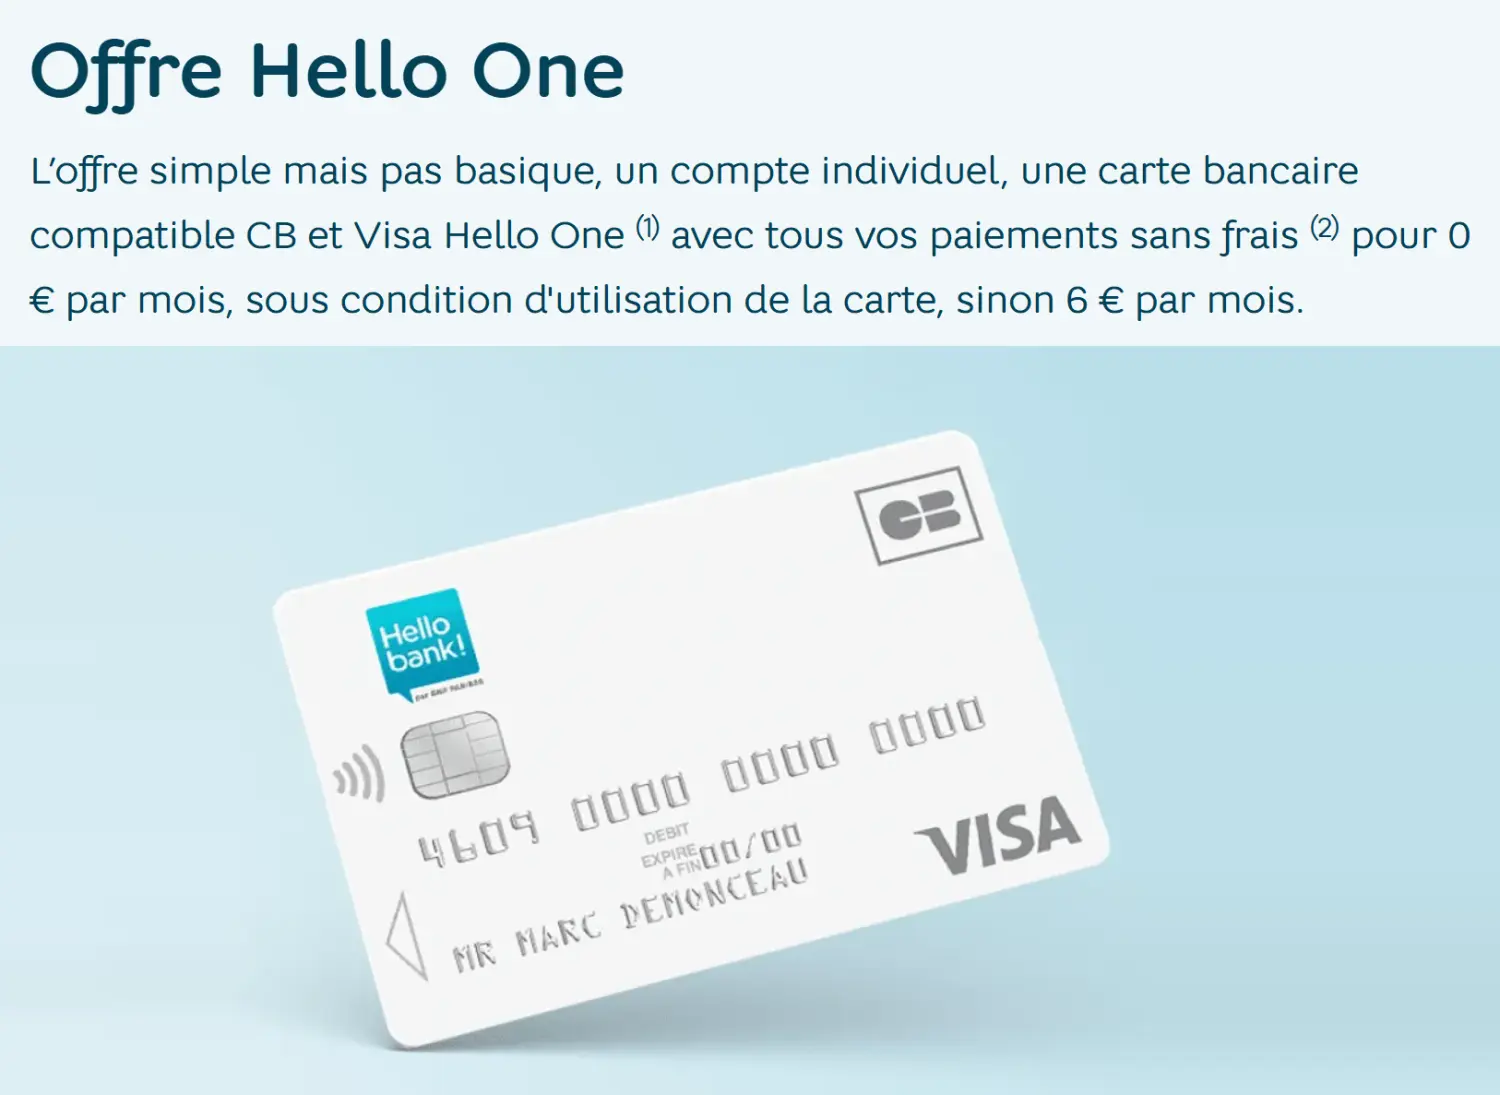
Je l'ai placée en tête pour cette simplicité d'accès, mais ses limites sont l'autorisation systématique, que certains automates refusent (péages, parkings, cautions de location), les retraits hors zone euro facturés 1,5 % en dehors des distributeurs BNP Paribas, et l'absence d'assurance voyage.
📍 Je n'ai pas testé Hello One moi-même. Je la classe sur ses conditions tarifaires relevées en octobre 2026 et sur ce que je connais du réseau BNP Paribas, dont je suis cliente depuis des années.
Points forts
- Aucune condition de revenus ni domiciliation obligatoire
- Paiements en devise sans frais
- Dépôt d'espèces et de chèques dans le réseau BNP Paribas
À considérer
- Autorisation systématique, refusée par certains automates
- 1,5 % sur les retraits hors zone euro en dehors du réseau BNP Paribas
- Pas d'assurance ni d'assistance, à compléter avec Hello Prime
2. BoursoBank Ultim
L'Ultim est la carte Visa premium de BoursoBank, sans cotisation tant qu'un paiement est enregistré chaque mois, sinon 9 €/mois. Les paiements hors zone euro sont gratuits et illimités, les retraits en devise le sont trois fois par mois, puis 1,69 % du montant.
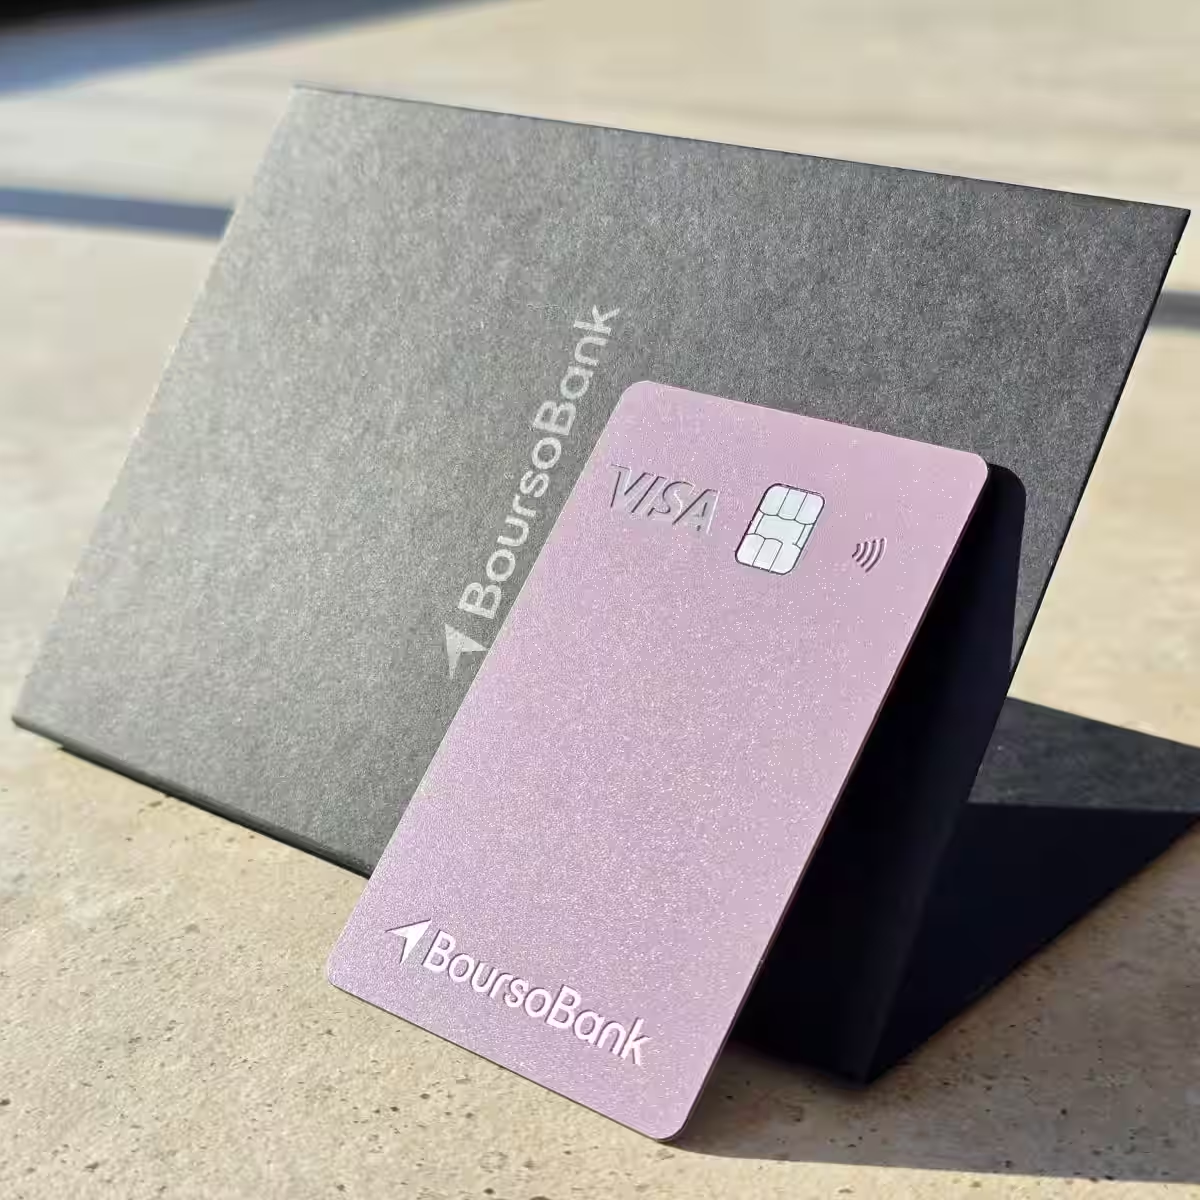
💡 Quentin est client depuis 2018 et n'a jamais payé un seul frais. Au Japon, sa carte Boursobank a réglé l'essentiel des dépenses, sans frais, mais les retraits était limités d'où l'intérêt des autres cartes. Pour l'ouverture, mon code parrainage Boursobank donne droit à une prime pouvant atteindre 220 €.
Points forts
- Paiements hors zone euro gratuits et illimités
- 3 retraits en devise gratuits par mois
- Plafonds modifiables depuis l'application, affichage instantané en devise et en euros
- Prime de bienvenue jusqu'à 220 € avec le code parrainage
À considérer
- 9 €/mois si aucun paiement dans le mois
- 1,69 % dès le quatrième retrait hors zone euro
- Pas de réseau physique pour déposer des espèces
3. Fortuneo Gold Mastercard
La Gold CB Mastercard de Fortuneo est sans cotisation sous réserve d'un paiement par mois (frais d'inactivité sinon 9 €/mois) et réservée aux revenus nets d'au moins 2 200 € par mois depuis 2026. Paiements et retraits hors zone euro ne coûtent rien, et l'assurance et l'assistance voyage sont incluses.
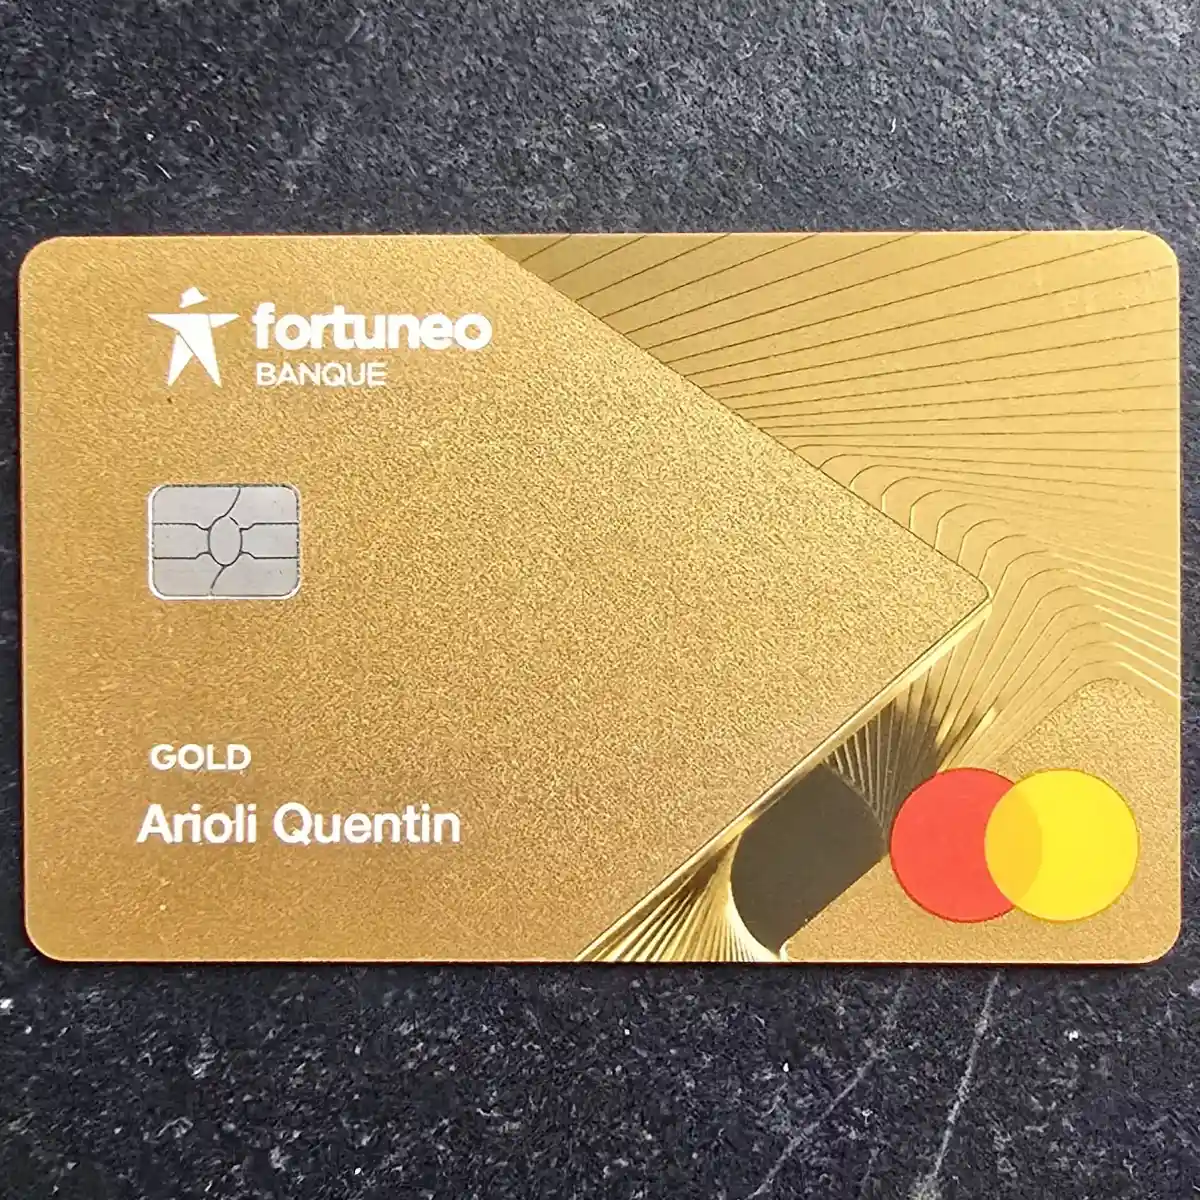
Quentin l'a ouverte en 2026 pour les assurances, et c'est devenue notre carte des retraits au Japon, où les espèces restent nécessaires pour les temples, les bus et une partie des restaurants, puisque Fortuneo ne prélève rien quel que soit le nombre de retraits. Le seuil de revenus écarte une partie des lecteurs mais si vous êtes éligible, notre code parrainage Fortuneo 14036058 ouvre droit à une prime jusqu'à 150 € avec la Gold.
💡 Entre l'Ultim et la Gold, je garde les deux dans le portefeuille en voyage. L'une pour payer, l'autre pour retirer, et chacune sert de secours à l'autre si un distributeur avale la première.
Points forts
- Assurance et assistance voyage incluses
- Paiements et retraits hors zone euro sans frais, sans limite de nombre
- Débit immédiat ou différé au choix
- Prime jusqu'à 150 € avec le code 14036058
À considérer
- 2 200 € de revenus nets mensuels exigés depuis février 2026
- Condition mensuelle d'utilisation à surveiller
- Pas de dépôt d'espèces en agence
4. Hello Prime de Hello bank!
Hello Prime est l'offre premium de Hello bank!, gratuite si au moins 1 500 € sont versés chaque mois sur le compte, sinon 6 €/mois. Elle comprend une carte Visa, une carte virtuelle, l'assurance et l'assistance voyage, le service client prioritaire Hello Team et l'accès au réseau BNP Paribas pour les dépôts.
📍 La carte virtuelle est l'argument que je retiens pour réserver hôtels et billets et les garanties couvrent le retard de transport et le retard de bagages jusqu'à 400 € chacun, mais la condition de revenus revient en pratique à domicilier son salaire chez Hello bank!. Je ne l'ai pas testée, je la retiens pour celles et ceux qui partent plusieurs fois par an.
💡 Si je devais ouvrir un compte Hello bank! pour voyager régulièrement, je prendrais Prime plutôt que One, pour les assurances et la carte virtuelle.
Points forts
- Carte virtuelle gratuite
- Assurance et assistance voyage incluses
- Service client prioritaire Hello Team
- Dépôt d'espèces et de chèques dans le réseau BNP Paribas
À considérer
- Condition de revenus de 1 500 € nets mensuels
- 6 €/mois si les versements passent sous le seuil
5. Revolut
Revolut propose une formule Standard gratuite, puis Plus à 3,99 €/mois et Premium à 10,99 €/mois. En Standard, le change est gratuit jusqu'à 1 000 € par mois en semaine, majoré de 1 % le week-end, et les retraits sont gratuits jusqu'à 200 € par mois, puis facturés 2 %. Premium rend le change illimité et ajoute une assurance voyage.
💡 Quentin garde un compte Standard pour les poches en devises. Pour un court séjour, la formule gratuite suffit. Au Japon, les 200 € de retraits gratuits partent en deux passages au distributeur, et les assurances exigent une formule payante. Le lien de parrainage Revolut offre trois mois de Premium pour les tester.
Points forts
- Gestion multidevise avancée, poches en devises
- Suivi en temps réel avec le taux appliqué
- Formule Standard gratuite, sans condition de revenus
- 3 mois de Premium offerts par parrainage
À considérer
- 200 € de retraits gratuits par mois en Standard, puis 2 %
- Majoration de 1 % sur le change le week-end
- Assurances réservées aux formules payantes
6. N26
N26 propose une formule Standard gratuite, puis Smart à 4,90 €/mois, Go à 9,90 € et Metal à 16,90 €. En Standard, les paiements en devise sont gratuits et les retraits hors zone euro coûtent 1,7 % du montant, un frais qui disparaît à partir de la formule Go.
💡 J'ai un compte N26 Standard depuis 2021, ouvert comme carte de secours, et c'est le rôle qu'elle a tenu au Japon. La notification arrive en instantané, et l'interface reste la plus lisible des trois cartes que nous avions. Je l'ai réservée aux paiements mais aucun retrait à cause des 1,7 % de frais sur chaque retrait. Mon code parrainage N26 de 80 € donne une prime jusqu'à 80 € après une première transaction.
Points forts
- Formule Standard gratuite, sans condition de revenus
- Paiements en devise sans frais
- Application claire, notifications instantanées
- Prime jusqu'à 80 € par parrainage
À considérer
- 1,7 % sur les retraits hors zone euro en Standard et Smart
- Services voyage et assurances dans les formules payantes
- Pas de guichet physique
7. Monabanq
Monabanq est la banque en ligne du groupe Crédit Mutuel, sans condition de revenus, avec des formules facturées d'environ 2 à 3 €/mois (Pratiq, Pratiq+) jusqu'à 12 € (Uniq+). Les paiements en devise sont gratuits dès Pratiq+, les retraits hors zone euro le sont trois fois par an puis facturés 2 %, sauf en Uniq+.
💡Elle est franchement pas terrible pour voyager, d'où sa dernière place du classement. Son argument tient au service client joignable par téléphone, et au dépôt d'espèces sans justifier de revenus. Je ne l'ai pas testée pour voyager vu qu'elle n'est pas compétitive. Notre code promo Monabanq détaille une prime pouvant atteindre 280 €.
Points forts
- Pas de condition de revenus
- Dépôt d'espèces via le réseau CIC
- Service client par téléphone, régulièrement primé
- Prime de bienvenue jusqu'à 280 €
À considérer
- Cotisation sur la plupart des formules
- 3 retraits hors zone euro gratuits par an, puis 2 %, hors Uniq+
Les erreurs que j'évite depuis le Japon
- Accepter la conversion en euros. Si vous pouvez payer ou retirer directement en Yen, privilégiez le pour éviter les frais de conversion du marchand/distributeur.
- Partir avec une seule carte. Un distributeur qui avale la carte, un blocage antifraude ou un plafond atteint un dimanche soir, et il ne reste plus rien. Nous en avions trois, réparties entre deux portefeuilles.
- Oublier d'activer les paiements à l'étranger. Plusieurs applications les désactivent par défaut, je vérifie le réglage dans l'application la veille du départ, carte par carte.
- Compter sur l'assurance de la carte sans avoir payé le voyage avec. Les garanties annulation et retard de transport ne jouent que si le billet ou l'hébergement a été réglé avec la carte concernée.
Foire aux Questions (FAQ) sur les cartes bancaires pour voyager
1. Quelle carte choisir pour voyager sans se compliquer ?
Une carte gratuite sous conditions, avec un compte sans frais de tenue et pilotable depuis une application, couvre l'essentiel. Hello One répond à ce besoin sans condition de revenus, à condition de payer par carte plutôt que de multiplier les retraits.
2. Faut-il retirer en euros ou en devise locale à l'étranger ?
Si votre banque n'applique pas de frais de conversion, alors il vaut mieux retirer en devise locale. L'option « en euros » du distributeur applique le taux de change de l'opérateur, majoré de plusieurs pour cent, alors qu'en devise locale votre banque convertit au taux du réseau, sans frais sur une Gold Fortuneo ou dans les retraits gratuits d'une Ultim.
3. Comment sécuriser ses achats en ligne en voyage ?
La carte virtuelle permet de payer sans exposer les coordonnées de la carte physique, et se désactive seule en cas de doute. Hello Prime en inclut une, Revolut et N26 en proposent aussi selon la formule.
Ces codes promo peuvent vous intéresser :